Le déficit foncier majoré permet aux propriétaires bailleurs de déduire une part plus importante des dépenses de rénovation énergétique de leurs revenus, à condition de transformer un logement classé E, F ou G en au moins D grâce aux travaux et de louer le bien nu au régime réel. Le plafond habituel d’imputation de 10 700 €/an est alors doublé à 21 400 €/an, sous réserve de respecter les pièces justificatives (DPE avant/après, factures) et la durée d’engagement locatif. Le dispositif est prorogé jusqu’au 31 décembre 2027 (article 47 de la loi de finances pour 2026).
Pourquoi les logements chauffés à l’électricité sont souvent concernés
Le calcul du DPE pénalise généralement l’électricité en raison d’un coefficient de conversion en énergie primaire défavorable ; associé à des convecteurs anciens et une isolation insuffisante, cela aboutit fréquemment à des classes énergétiques basses. Pour un bailleur, le caractère « passoire thermique » peut se traduire par l’obligation de réaliser des travaux lourds mais ouvre aussi la possibilité d’un avantage fiscal significatif si ces travaux permettent le saut de classe requis.
Qui peut réclamer le plafond majoré et quelles dépenses comptent
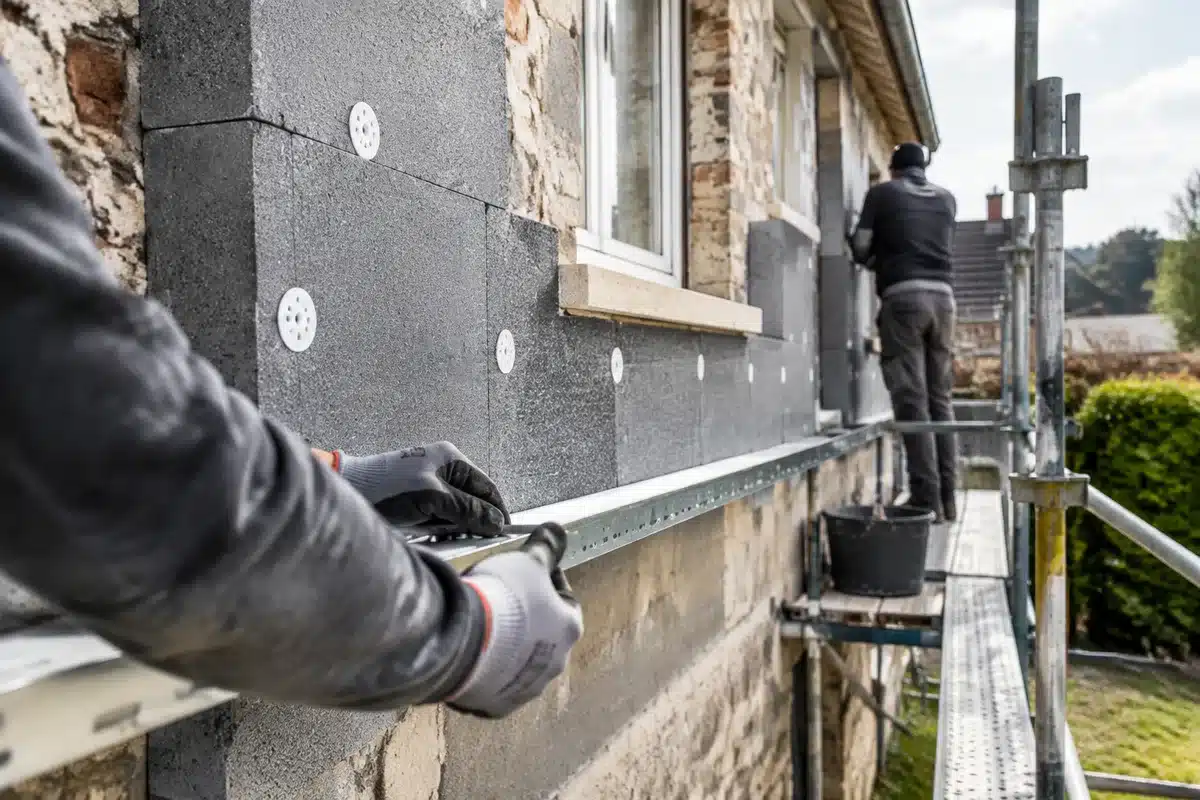
Le mécanisme vise les propriétaires louant « nus » au régime réel. Seules les dépenses directement liées à la performance énergétique entrent dans le périmètre majoré : isolation des murs, de la toiture et des planchers bas, remplacement du système de chauffage, installation ou amélioration de la ventilation, et menuiseries extérieures. Les travaux d’entretien courant ou d’amélioration sans lien avec la consommation énergétique restent assujettis au plafond classique de 10 700 €/an.
Pièces et démarches pratiques pour sécuriser l’avantage fiscal
Avant d’engager des travaux, l’ordre et la traçabilité sont essentiels : un DPE réalisé avant intervention, des factures détaillées de professionnels certifiés, puis un DPE après travaux constituent la pièce maîtresse pour justifier le changement de classe. Il faut également opter pour le régime réel et garder l’engagement de louer le bien pendant trois ans à compter de l’imputation sur le revenu global.
Quels documents réunir ?
- DPE daté et signé avant travaux;
- Devis et factures détaillés des entreprises (travaux et matériaux éligibles);
- Justificatifs des aides perçues (MaPrimeRénov', CEE) et du reste à charge;
- DPE après travaux attestant l’amélioration d’au moins une classe (E/F/G → D ou mieux);
- Déclaration de revenus fonciers au régime réel avec ventilation des charges.
Comment se cumulent MaPrimeRénov’ et les CEE avec le déficit foncier majoré ?
Ces aides peuvent réduire le montant restant à votre charge et, par conséquent, la base sur laquelle vous calculez le déficit foncier majoré. Important : l’avantage fiscal ne s’applique que sur le reste effectivement payé par le propriétaire après soustraction des aides. Autrement dit, vous ne pouvez pas imputer sur vos revenus la part prise en charge par MaPrimeRénov’ ou les certificats d’économies d’énergie.
Pièges et erreurs fréquemment observés
Plusieurs oublis classiques annulent ou réduisent l’économie d’impôt : réaliser les travaux sans DPE préalable, confondre dépenses d’amélioration non éligibles avec dépenses énergétiques, ne pas conserver les justificatifs, ou encore déclarer au mauvais régime fiscal. Autre erreur répandue : ne pas anticiper le calendrier des aides, ce qui peut modifier le reste à charge et donc la capacité d’imputation la première année.
Que se passe-t-il si vous revendez ou arrêtez la location avant 3 ans ?
L’engagement de maintien en location pendant trois ans est une condition à l’imputation sur le revenu global. Si vous mettez fin à cette obligation prématurément, l’administration fiscale peut remettre en cause l’avantage obtenu et demander des réintégrations. Il faut donc intégrer cette contrainte dans votre stratégie patrimoniale avant de lancer des travaux importants.
Conseils pratiques pour maximiser vos chances de réussite
Commencez par un diagnostic fiable : DPE avant travaux, audit énergétique si possible, puis priorisez les interventions offrant le meilleur ratio gain de classe / coût. Parfois, remplacer des émetteurs électriques par des radiateurs à inertie performants ou une PAC air-eau suffit à améliorer significativement le DPE et réduit l’ampleur des autres travaux. Enfin, travaillez avec un expert-comptable ou un conseiller fiscal pour bien imputer les dépenses et respecter les obligations déclaratives.
Articles similaires
- Comment déclarer une location meublée non professionnelle en ligne sans se tromper et éviter les erreurs fiscales ?
- Aides pour l’isolation extérieure en copropriété : les dispositifs à connaître pour réduire la facture
- Loi Le Meur : encadrement et fiscalité renforcée des locations touristiques
- Comment calculer une rentabilité locative simplement ?
- Locataire : 10 gestes et démarches pour améliorer l’efficacité énergétique

Passionné de rénovation durable et d’écologie, Jules est un expert en énergie verte et en projets résidentiels à faible impact environnemental.