Un abri de jardin peut rester non imposable si sa surface taxable ne dépasse pas 5 m² et si seules les parties dont la hauteur sous plafond excède 1,80 m sont prises en compte. En pratique il faut mesurer la surface de plancher close et couverte à partir du nu intérieur des façades et se renseigner auprès du service urbanisme de la mairie pour éviter les mauvaises surprises.
Comment la fiscalité s’applique aux petites annexes de jardin ?
La taxe d’aménagement est un impôt local versé une seule fois lors de la construction, de la reconstruction ou de l’agrandissement d’un bâtiment. Un abri de jardin entre dans cette catégorie au même titre qu’un poulailler ou une autre structure bâtie. L’exonération totale est possible lorsque la surface taxable est inférieure ou égale à 5 m².
Attention au vocabulaire : on parle de surface de plancher close et couverte, mesurée depuis le nu intérieur des murs. Ce n’est donc pas la surface extérieure ni simplement l’emprise au sol qui compte.
Pourquoi la hauteur sous plafond change tout ?
La règle sur la hauteur est décisive car seules les parties où la hauteur sous plafond dépasse 1,80 m entrent dans le calcul de la surface taxable. Concrètement, une toiture en pente peut créer des zones non comptabilisées et permettre de conserver la surface taxable sous le seuil même si l’emprise au sol est supérieure.
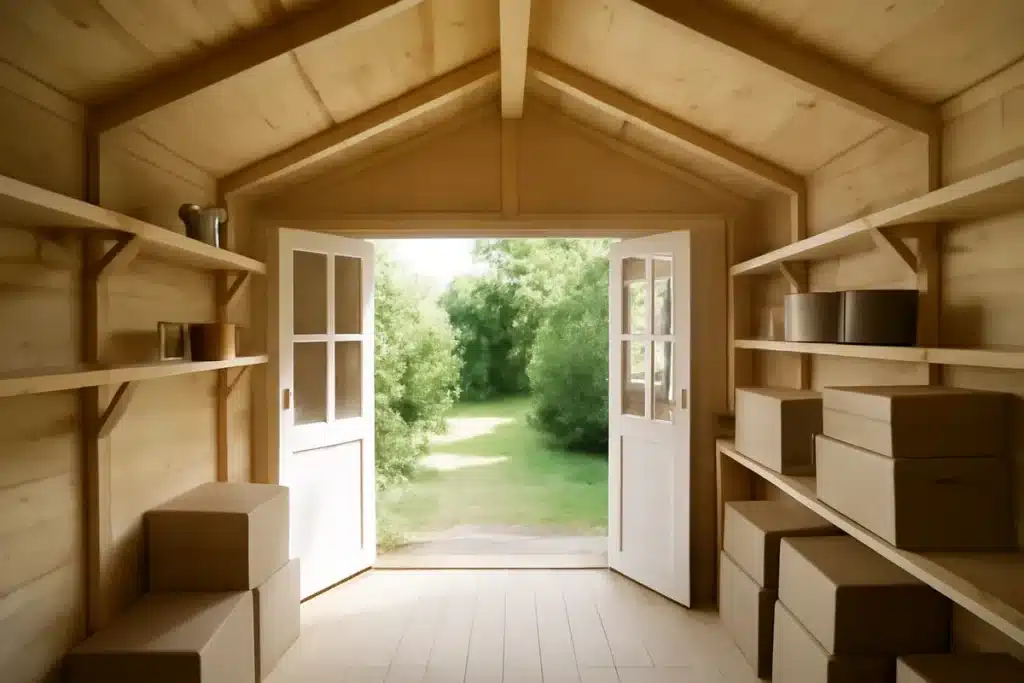
C’est une stratégie fréquemment utilisée pour optimiser l’espace de rangement sans déclencher l’impôt : des étagères ou des coffres peuvent être disposés sous les zones basses, tandis que la zone centrale, plus haute, reste la seule éventuellement taxable.
Concevoir pour rester sous le seuil
Toiture, volumes et choix du modèle
Préférez les modèles dont la pente du toit génère des zones où la hauteur est inférieure à 1,80 m. Lors de l’achat ou de la construction, demandez un plan intérieur ou mesurez l’espace utilisable à partir du nu intérieur pour évaluer correctement la surface taxable.
Fondations, ancrage et conséquences fiscales
Si votre abri est fixe, fermé, couvert et ancré au sol, il est intégré à la valeur locative cadastrale par l’administration et peut donc faire évoluer la taxe foncière. Pensez-y lors du choix des fondations : une structure facilement déplaçable peut, selon la nature des travaux, être perçue différemment par les services fiscaux.
Que se passe-t-il au-delà de 5 m² ?
Si la surface taxable dépasse 5 m², l’abri devient redevable de la taxe d’aménagement calculée sur la base de la surface de plancher. Les modalités de calcul dépendent ensuite des taux votés par la commune et le département. De plus, la présence d’une construction fixe et durable peut entraîner une réévaluation de la taxe foncière sur la propriété.
Certaines communes accordent toutefois des exonérations partielles ou totales pour certains abris : il est donc prudent de consulter le service urbanisme avant tout projet afin d’anticiper les coûts et formalités.
Pièges courants et erreurs à éviter
Voici des situations fréquemment signalées par des propriétaires qui se retrouvent confrontés à une taxation inattendue :
- Mesurer l’emprise extérieure plutôt que la surface de plancher calculée depuis le nu intérieur.
- Oublier la règle des 1,80 m et considérer toute la surface au sol comme taxable.
- Construire plusieurs petites structures en même temps sans se renseigner, ce qui peut conduire l’administration à additionner les surfaces.
- Installer des fondations lourdes ou ancrer définitivement l’abri sans mesurer l’impact sur la taxe foncière.
Avant de vous lancer que vérifier en priorité ?
Consultez le service urbanisme de votre mairie pour connaître les règles locales et les éventuelles exonérations. Vérifiez ensuite la surface intérieure réellement exploitable et la hauteur sous plafond. Enfin, réfléchissez à la façon dont vous montez et ancrez l’abri afin d’anticiper l’éventuelle prise en compte dans la taxe foncière.
Articles similaires
- Comment contester le montant de la taxe d’habitation et obtenir une réduction ou un dégrèvement ?
- Trémie d’escalier : comment la réaliser et quelles dimensions prévoir ?
- Permis de construire pour extension : est-il nécessaire ?
- Comment calculer une rentabilité locative simplement ?
- Isoler une dalle en béton : techniques, matériaux, prix et aides

Journaliste spécialisée en environnement, Amira se concentre sur les enjeux écologiques et les nouvelles pratiques de jardinage durable.