
Encadrement des courtiers en prêt immobilier et garanties pour les emprunteurs
Un courtier crédit immobilier doit respecter des règles qui visent à protéger l’emprunteur en imposant transparence, information et responsabilité professionnelle. Ces principes limitent les risques de conflits d’intérêts, obligent le professionnel à expliquer ses recommandations et donnent au client des moyens de recours si quelque chose tourne mal. Quelles obligations pèsent sur un courtier crédit […]
Comment rafraîchir un logement selon l’agencement des pièces
Pour rafraîchir votre logement efficacement commencez par identifier l’origine des apports de chaleur puis combinez des mesures passives comme la ventilation nocturne, les protections solaires et une isolation adaptée avec des solutions actives (ventilateur, rafraîchisseur ou climatisation) selon l’exposition et le niveau d’humidité. Agir par étapes et éviter les erreurs courantes permet souvent d’obtenir un […]
Comment les courtiers en crédit immobilier coopèrent avec les banques
Le courtier en crédit immobilier prépare et valorise votre dossier auprès des banques, mais il ne remplace pas l’établissement prêteur qui reste seul décisionnaire et assume le risque du crédit. Ensemble, courtier et banque jouent des rôles complémentaires : le courtier facilite l’accès au financement en ciblant les bons partenaires et en structurant le dossier, […]
Impact sur la succession des aides parentales pour l’achat d’un logement
L’aide des parents à l’achat immobilier peut prendre la forme d’un prêt, d’une donation ou d’une avance sur héritage et chaque qualification entraîne des conséquences patrimoniales et successorales différentes ; pour éviter des conflits familiaux, il est indispensable de l’identifier et de la formaliser dès le départ par écrit, voire avec l’avis d’un notaire. Formaliser […]
Aménager un baby-foot à la maison: emplacement, sol, entretien et sélection du modèle
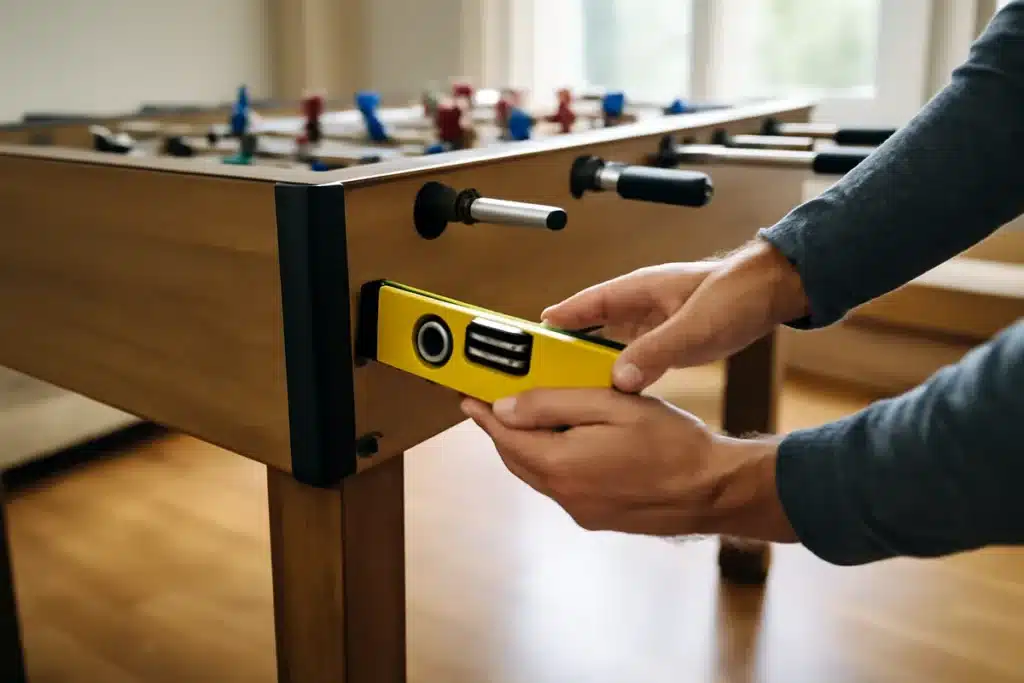
Installer un baby-foot chez soi demande avant tout de prévoir un emplacement stable, suffisamment dégagé et adapté au modèle choisi pour garantir une bonne jouabilité. Prévoyez environ 80 à 100 cm de recul de chaque côté de la table, un sol plat et des accès dégagés, puis adaptez le choix du modèle et l’entretien à […]
Les critères évalués par les banques pour accorder un prêt immobilier
Obtenir un prêt immobilier dépend principalement de l’évaluation du risque que la banque vous attribue : elle regarde vos capacités de remboursement, la solidité de votre profil financier, la nature du bien financé et l’intérêt commercial que vous représentez. En pratique, les critères clés sont le taux d’endettement (référence 35 %), le reste à vivre, […]
Comment le réméré immobilier peut aider à retrouver du pouvoir d’achat
Le réméré immobilier est une vente avec faculté de rachat qui permet à un propriétaire de récupérer des liquidités rapidement tout en gardant la possibilité de reprendre son logement plus tard. En pratique, vous vendez temporairement votre bien à un investisseur et signez un contrat qui vous autorise à le racheter selon des conditions et […]
Choisir son sommier influence la qualité du sommeil
Le choix du sommier et matelas conditionne autant la qualité du sommeil que la longévité du couchage : le sommier influence le soutien, l’aération et la transmission des mouvements, et un couple matelas-sommier mal assorti peut diminuer le confort attendu. En pratique, il faut choisir ces deux éléments comme un ensemble et vérifier leur compatibilité […]
Comment la délégation d’assurance permet d’optimiser une assurance emprunteur
La délégation d’assurance permet de souscrire une assurance emprunteur en dehors de l’offre proposée par votre banque et d’imposer ce contrat à l’établissement prêteur dès lors qu’il respecte le niveau de garanties exigé. Elle sert surtout à réduire le coût global de votre crédit ou à adapter la couverture à votre situation personnelle. Comprendre le […]
Critères qui déterminent l’acceptation d’un crédit et leur impact sur vos demandes bancaires
Les principaux critères d’acceptation d’un crédit sont votre capacité de remboursement, la stabilité de vos revenus et de votre emploi, votre historique bancaire et la part d’apport personnel que vous pouvez apporter. En pratique, les établissements pèsent ces éléments pour estimer le risque et décider du montant, de la durée ou du taux qu’ils peuvent […]